- La CFTC a précisé que les acteurs américains réglementés des marchés de dérivés peuvent investir les fonds de leurs clients dans des versions tokenisées d’actifs déjà autorisés, à condition que le token confère des droits juridiques et économiques identiques ou fonctionnellement équivalents à ceux de l’actif traditionnel. Cette clarification concerne notamment les investissements admissibles au titre de la Regulation 1.25. L’autorité reconnaît également qu’une blockchain peut servir de système de conservation des registres réglementaires. Les entreprises doivent toutefois garantir que ces données restent fiables, accessibles et reproductibles à la demande du régulateur. L’usage de blockchains publiques nécessite donc des procédures permettant de conserver et de restituer les informations réglementaires indépendamment du fonctionnement du réseau. Le signal est important : la CFTC ne crée pas une nouvelle catégorie d’actifs éligibles, mais applique progressivement le principe selon lequel la tokenisation ne doit pas, à elle seule, modifier le traitement réglementaire d’un actif. Elle ouvre ainsi davantage la voie à l’utilisation institutionnelle des actifs tokenisés comme collatéral, support d’investissement et infrastructure de tenue de registre.
- La Réserve fédérale américaine a publié deux propositions de règles destinées à mettre en œuvre le GENIUS Act pour les stablecoins de paiement. Elles précisent notamment les exigences applicables aux réserves, au capital, à la gestion des risques et aux procédures permettant aux banques supervisées par la Fed d’émettre des stablecoins. Les propositions sont soumises à 60 jours de consultation publique. Le projet prévoit en particulier un adossement intégral à des actifs liquides éligibles, avec des contraintes sur la composition des réserves et des exigences de capital graduées. Il encadre également les modalités d’autorisation préalable pour les banques souhaitant exercer cette activité. La Fed cherche aussi à préciser la question sensible des récompenses ou rendements associés aux stablecoins. Le cadre proposé laisse une marge étroite à certaines formes d’incitations, tout en évitant qu’un stablecoin de paiement soit assimilé à un dépôt rémunéré ou à un produit d’épargne classique. L’enjeu est important : après l’adoption du GENIUS Act, les États-Unis passent désormais de la loi-cadre à la mise en œuvre opérationnelle du régime prudentiel des stablecoins, avec un rôle directement défini pour les banques et leurs superviseurs.
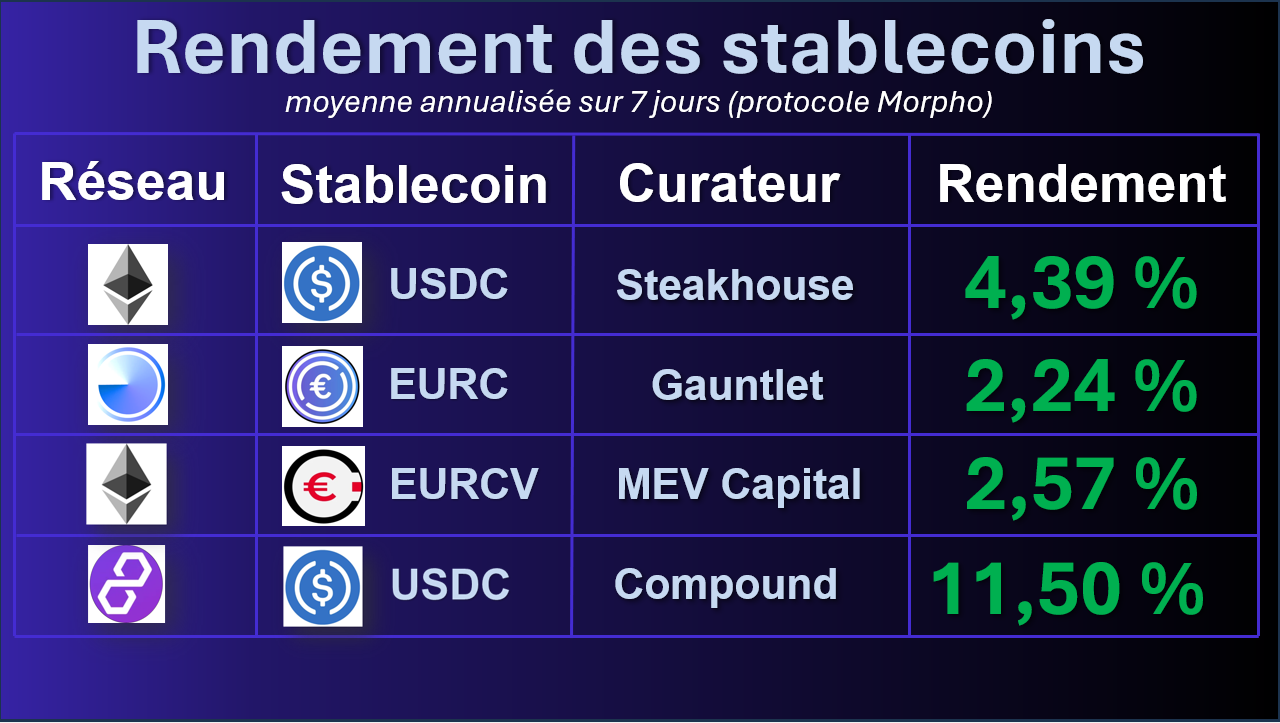
- Le fondateur de Morpho, Paul Frambot, a proposé de distinguer les coffres on-chain (« vaults ») entre structures non custodiales et structures discrétionnaires, afin de mieux refléter le degré de contrôle conservé par leurs gestionnaires. Cette classification a immédiatement suscité des critiques. Stani Kulechov, fondateur d’Aave, l’a jugée orientée en faveur du modèle de Morpho, tandis que plusieurs développeurs et juristes ont souligné qu’un simple timelock ne suffit pas à supprimer le contrôle effectif d’un gestionnaire sur un vault. Le débat est surtout réglementaire : derrière la terminologie se pose la question de savoir qui exerce réellement un pouvoir de décision sur les actifs, et donc si certains vaults DeFi peuvent véritablement être considérés comme non custodiaux ou s’ils se rapprochent davantage d’une gestion discrétionnaire.
SPONSORED
Cryptovesta est la plateforme de référence qui permet aux CGP, CIF et family offices d'identifier, comparer et recommander des solutions d'investissement en crypto-actifs régulées à leurs clients.
Accès gratuit, sans engagement.
Accéder à la plateforme :
Member discussion: