- Washington envisage de faire des stablecoins en dollars un véritable outil de politique monétaire et géoéconomique. L’administration Trump étudierait des partenariats public-privé associant notamment le Trésor, le Département d’État et la DFC afin de soutenir le déploiement de stablecoins adossés au dollar dans des marchés étrangers. Le projet reste toutefois à un stade préliminaire : aucun pays cible, financement ou calendrier n’a encore été officiellement annoncé. Le mécanisme recherché est double : étendre l’usage international du dollar sous une forme numérique et créer une demande supplémentaire pour les bons du Trésor américain utilisés dans les réserves des émetteurs. Les émetteurs de stablecoins détiendraient déjà près de 200 milliards de dollars de titres publics américains à court terme. Cette stratégie inscrit les stablecoins dans la compétition monétaire internationale, face notamment aux infrastructures de paiement numérique développées par la Chine et aux projets européens autour de l’euro numérique et des actifs tokenisés. Elle présente néanmoins un enjeu particulier pour les économies émergentes : une diffusion massive de stablecoins en dollars pourrait accélérer la dollarisation numérique, avec des effets potentiels sur les monnaies locales et l’autonomie des politiques monétaires nationales.
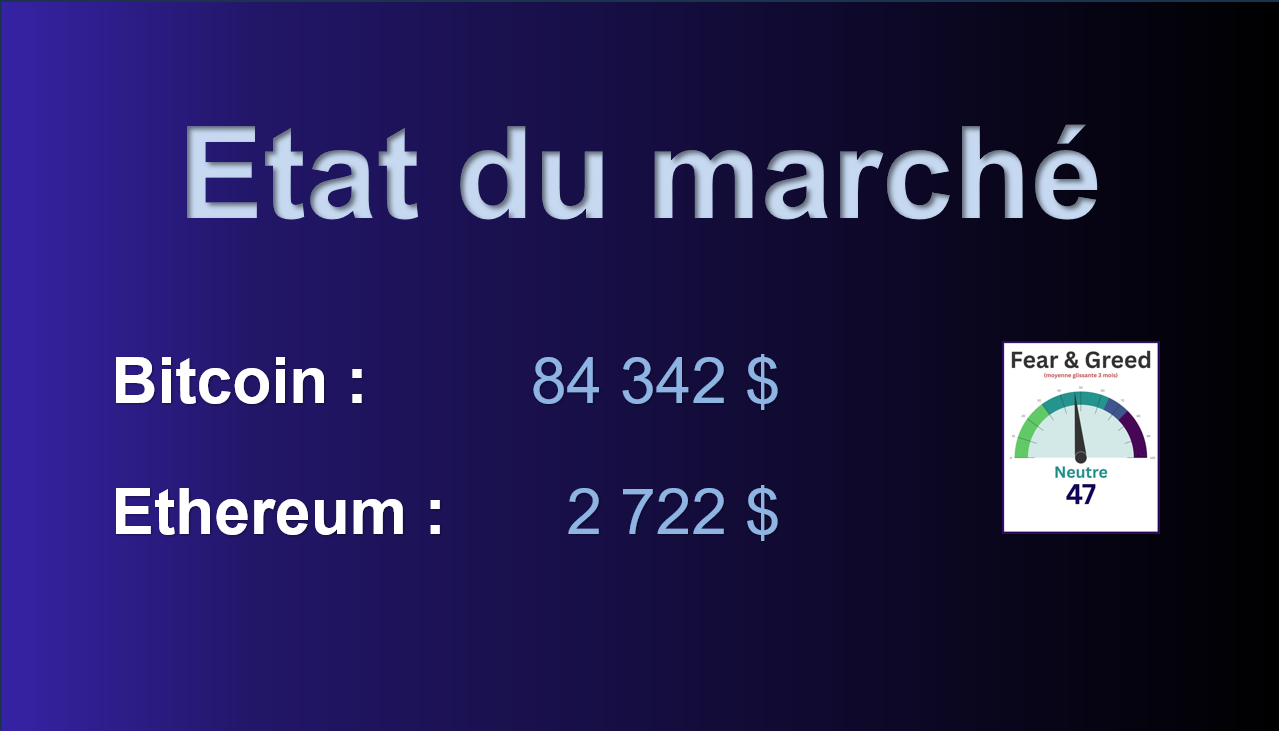
- Ondo a été l’un des principaux moteurs du rebond des altcoins, avec une hausse de plus de 20 % après le lancement on-chain de trois portefeuilles conçus avec BlackRock. Le mouvement s’est ensuite diffusé à d’autres actifs, dont Litecoin, tandis que Bitcoin restait proche de 84 000 dollars et qu’Ether reculait légèrement. Cette séquence illustre surtout un phénomène de rotation vers les altcoins liés à la tokenisation et aux RWA, plutôt qu’une hausse homogène du marché. Ce vendredi 25 septembre, ONDO conservait d’ailleurs une progression d’environ 27 %, alors que Bitcoin évoluait toujours autour de 84 000 dollars. Le contexte macro reste cependant contraignant : la récente remontée des rendements obligataires américains a pesé sur Bitcoin et les principales cryptomonnaies, ce qui explique en partie la divergence entre BTC et certains tokens bénéficiant de catalyseurs spécifiques.
- Morgan Stanley et Oliver Wyman estiment que le marché des actifs réels tokenisés (RWA) pourrait atteindre environ 2 300 milliards de dollars d’ici 2030, selon leur rapport conjoint 2026 consacré à la gestion d’actifs et de patrimoine. La principale source de croissance ne serait pas nécessairement la tokenisation d’actifs destinée au grand public, mais l’amélioration des infrastructures financières : environ 1 700 milliards de dollars proviendraient des usages liés à la mobilité du collatéral, tandis qu’environ 400 milliards seraient associés à la gestion des réserves et de la trésorerie. Le point important est donc le changement de perspective : la tokenisation est de plus en plus envisagée comme une infrastructure permettant de déplacer, mobiliser et régler plus efficacement les actifs financiers, plutôt que comme une simple nouvelle forme de distribution de produits d’investissement.
SPONSORED
Cryptovesta est la plateforme de référence qui permet aux CGP, CIF et family offices d'identifier, comparer et recommander des solutions d'investissement en crypto-actifs régulées à leurs clients.
Accès gratuit, sans engagement.
Accéder à la plateforme :
Member discussion: